點開AI工具生成一張圖片、一段視頻,屏幕背後是成千上萬張GPU在持續耗電。很多人以為AI競爭拼的是芯片、算法、參數。但近期一筆投資,讓市場開始重新審視這場競賽的底層邏輯。
8月下旬,英伟达宣布最高30亿美元入股美国电力基础设施开发商Lancium,首期20亿美元拿下约两成股权,后续追加10亿美元,专门服务OpenAI星际之门AI园区的电力配套。一家长期做芯片的企业,直接下场投电力基建,信号意义较为明显。“算力瓶颈不在芯片,而在电力”,正在从分析判断变成资本押注的现实。
傳統數據中心用電相對溫和,服務器夜間和節假日可以降負載。AI時代不一樣。大模型訓練需要7×24小時滿負荷運轉,推理業務還會出現瞬時用電尖峰。
一套AI服務器機櫃的功耗,大致相當於上百戶家庭同時用電。AI算力集群對供電有三重硬要求:供電穩定、電價可控、滿足碳排放考核。而現有電網規劃體系,當初並沒有預料到AI會帶來如此集中的用電壓力。
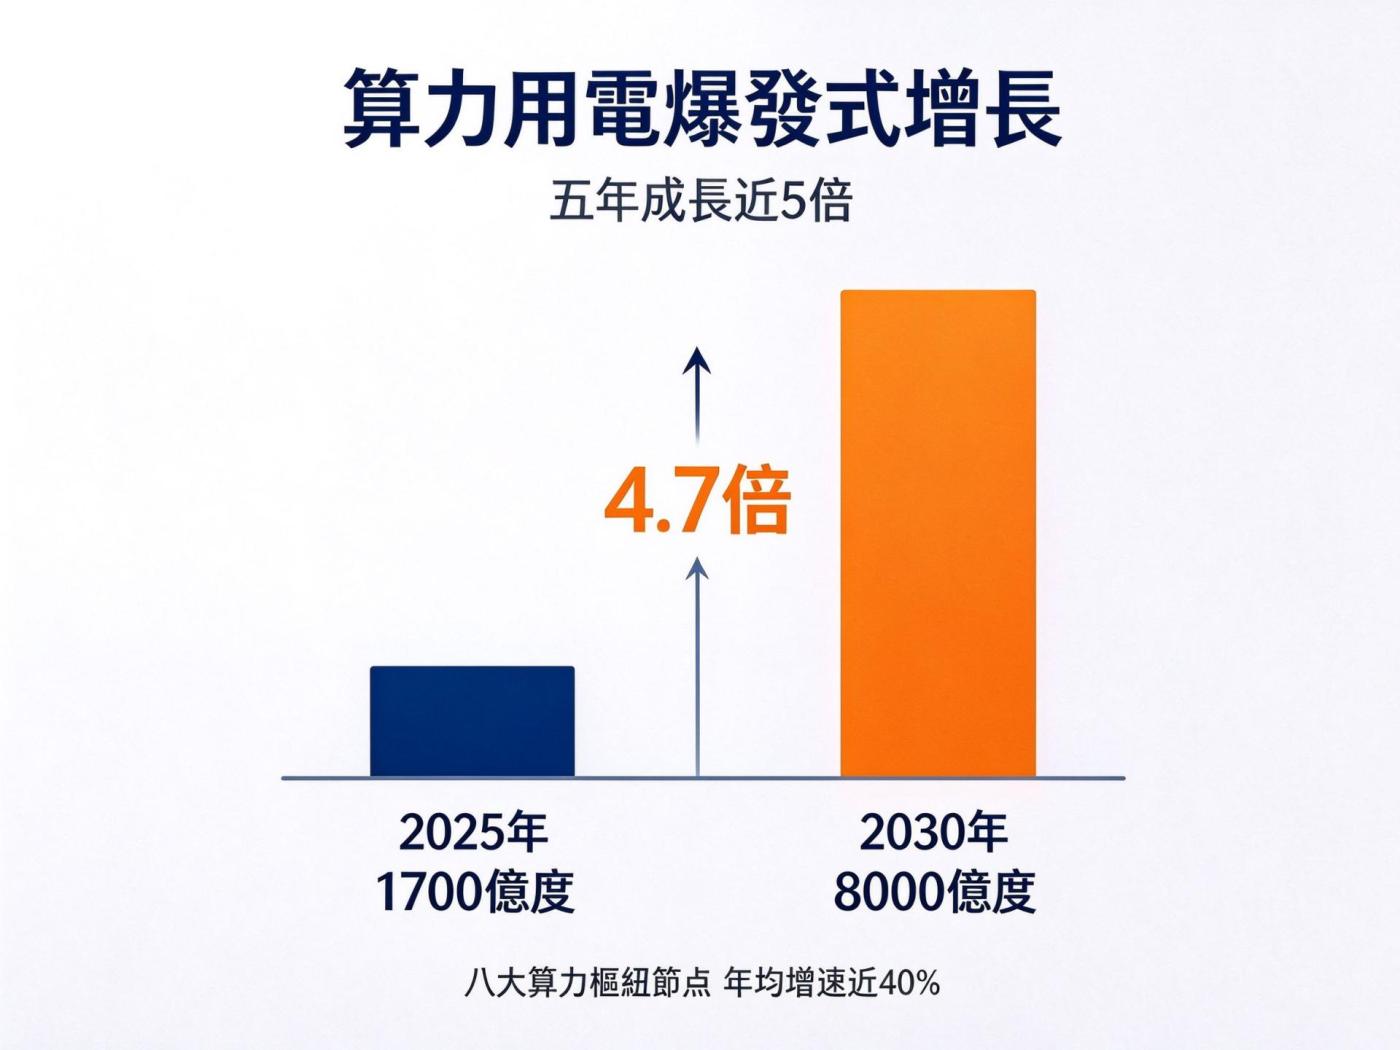
據中國國家能源局測算,中國八大算力樞紐節點算力用電過去三年年均增速接近40%,明顯高於全社會平均用電增速。2025年全國算力中心耗電約1700億千瓦時,按行業預測,2030年可能達到8000億千瓦時。
需求增長之下,傳統供電模式面臨三大短板:並網排隊,北美新建數據中心等待並網普遍要3到5年,設備買好了電拿不到;電價成本,電費占智算中心運營成本一半以上,中小廠商扛不住就可能退出;綠電錯配,西部風光資源豐富但消納不足,東部算力紮堆卻缺綠電。
傳統大電網較難徹底解決這種時空錯配。風光儲柴一體化的智能微電網,可以接入大電網,也可以獨立運行,正在成為重要方向。
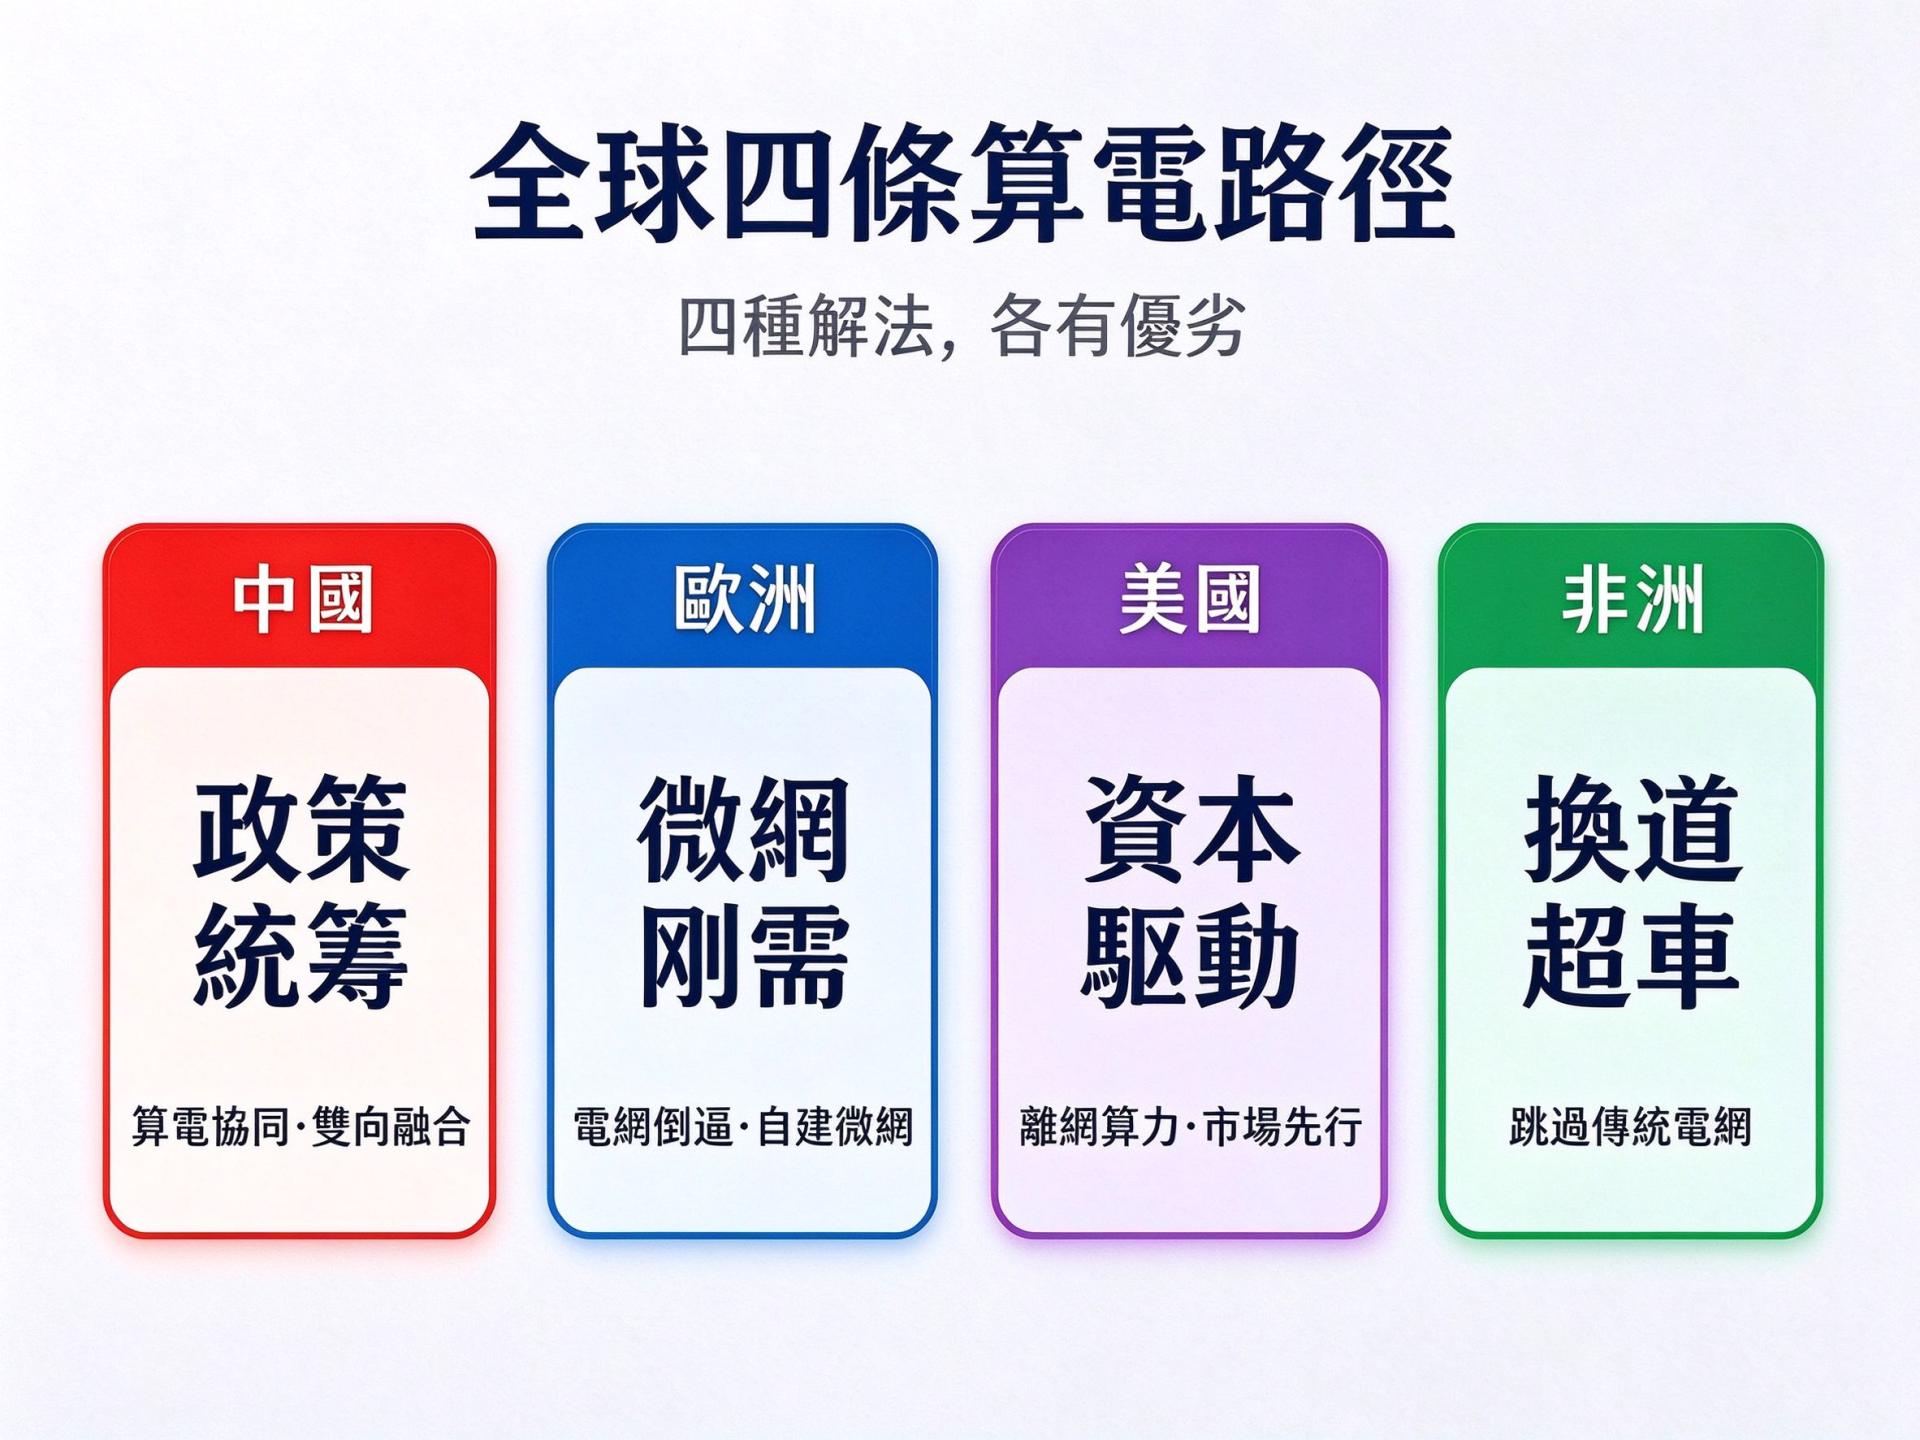
中國:政策前置,算電雙向融合。
2026年,算電協同被寫入中國政府工作報告、十五五規劃綱要、新型能源體系建設“十五五”規劃。中國國家數據局的定義是:依靠數字技術和智能調度,算力基建和新型電力系統統一規劃、聯動運行,打造“以電強算、以算促電”的正向循環。用電高峰時,把非緊急AI任務調度到電力富余地區;風光發電量大時,多跑算力任務消化多余電力。優勢是統籌能力強、可規模化推進。難點在於多方磨合,落地細節仍需打磨。
歐洲:電網瓶頸倒逼,微網從備選變剛需。
歐洲電網老化,改造工期長,並網審批嚴。AI算力爆發進一步透支本就緊張的電網容量。越來越多項目選擇自建微電網,繞開排隊審批,同時滿足低碳要求。西門子、ABB、施耐德紛紛加碼微電網設備、儲能和能源管理系統。短板是碎片化,缺少統一標準和國家層面統籌。
美國:資本驅動,離網算力先行。
美國較早碰到算力與能源矛盾,解法分兩端:向上掌控能源資源和關鍵礦產,向下靠資本培育市場化離網微網生態。產業端,Crusoe Energy主打“離網微網+柔性算力調度”,繞開並網排隊,估值突破100億美元。英偉達投資Lancium,也是這套邏輯的延伸。優勢是商業閉環成熟、資本效率高。短板是優質項目集中在少數頭部企業私有園區,普惠性不足。
非洲:後發市場,跳過傳統電網換道。
非洲超過6億人口還沒接入主幹電網。傳統高壓大電網投資大、周期長,光伏加儲能的微電網部署靈活、建設快,成為核心方案。2026年,世界銀行在尼日利亞落地DARES項目,投入7.5億美元融資加1.5億美元績效補助,計劃替換28萬臺柴油發電機。這裏大量使用中國供應鏈的逆變器、磷酸鐵鋰電池、能源管理系統。更值得關註的是“礦產+新能源+算力”本土化閉環的可能性,給就地加工、就地發展算力創造新機會。挑戰也很實在:資金缺口、本地人才短缺、渠道建設。
英偉達這筆30億美元投資,傳遞的信號已超過一筆普通財務投資。算力競爭正在向下延伸到電力層面。能不能拿到穩定交付、靈活調度、低碳的電力基礎設施,戰略地位正在向高端芯片靠攏。
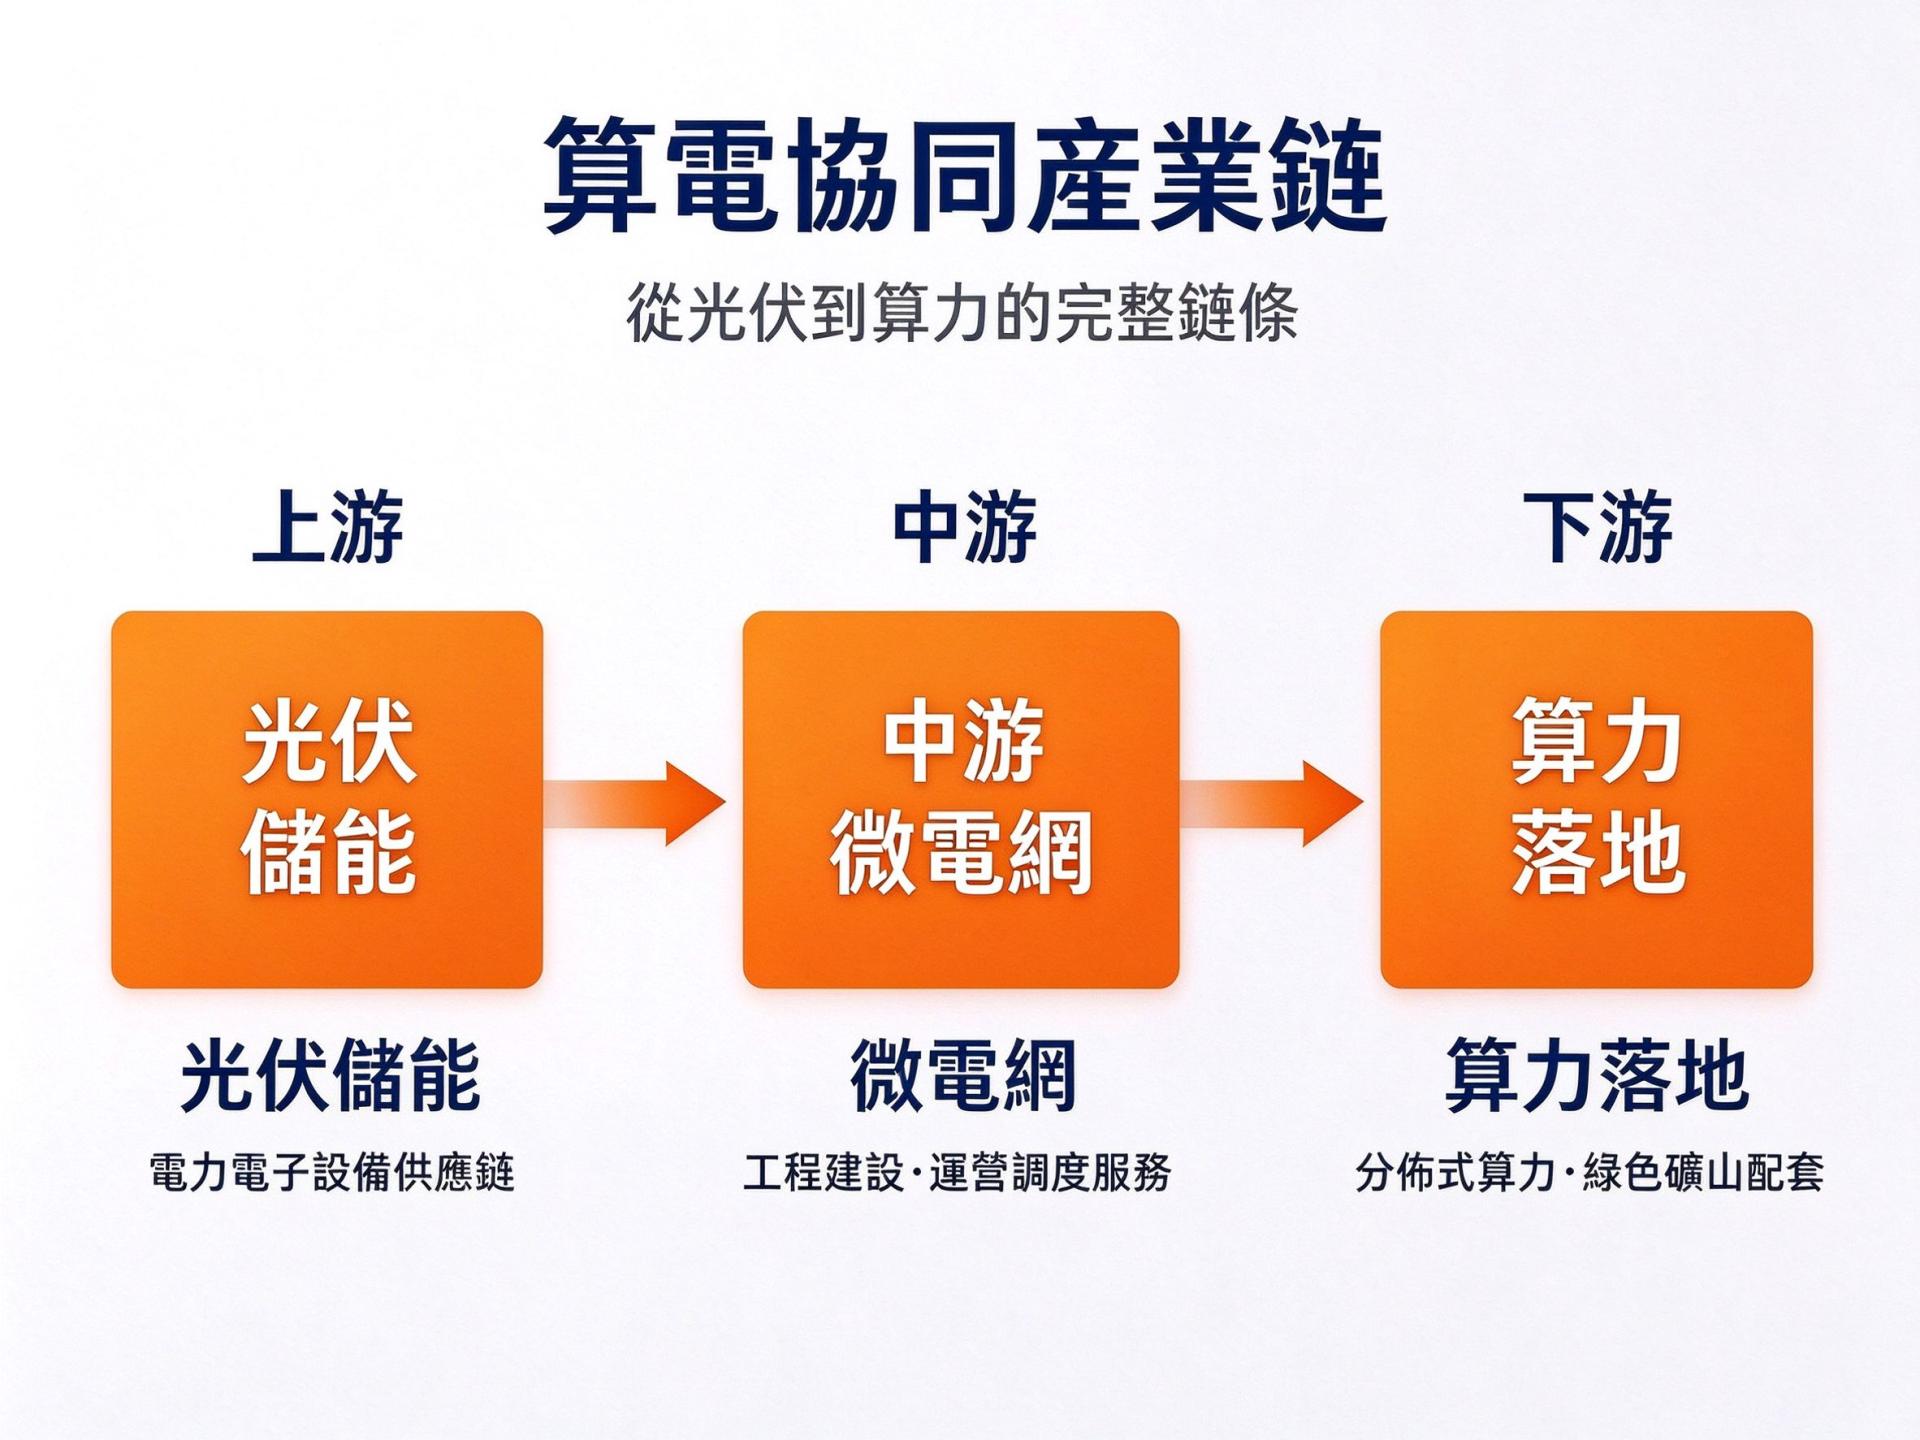
對於長期資金來說,算電協同已經不只是概念,而是正在產生真實現金流的產業賽道。上遊是光伏、儲能、電力電子設備供應鏈;中遊是微電網工程建設、運營調度服務;下遊延伸到分布式算力落地、綠色礦山配套等場景。
對普通人來說,電費是AI服務的底層成本。當算電協同把算力用電成本壓下來,未來使用大模型、AI繪圖、AI視頻工具,服務價格可能更親民,AI技術可以進一步普惠;同時充分消納風光清潔能源,減少碳排放,帶來更好的生態環境。
免責聲明
本文件所載資料基於公開可得資訊編制。des Voeux Partners Limited(下稱「DVP」)於撰寫本文件,以及 des Voeux Family Office Limited(下稱「DVFO」)於轉載本文件之時,均已採取合理審慎措施,務求文件所載資訊準確客觀。但 DVP 及 DVFO並不會就本文件所載資料(包括文中提及之任何估值)的準確性或完整性作出任何陳述或保證,亦未有就有關資料進行獨立核實。DVP 亦不就本文件用於任何特定用途時是否足夠、完備或合適作出任何陳述或保證。本文件僅就近期經濟及市場發展作出宏觀概述,只供市場推廣及參考之用。本文件並非投資研究報告,亦不應被視作投資研究。編制本文件並無遵從旨在保障投資研究獨立性之法例規定,亦不受禁止搶先交易之相關規則所規限。除另有注明外,本文件所載資料來源為 DVP,文中表達之意見為作者於撰寫當日之觀點,可能隨時變化,恕不另行通知。檔內提及之任何預測、估算或目標只作參考,並不保證必定能夠實現。DVP、報告署名之實體及作者,概不會就該等預測、估算或目標未能達成承擔任何責任。倘若本文件之中、英文版本出現歧義,以英文版本為准。任何人士不應單憑本文件之內容作出投資或其他決定。所有相關決定應基於閣下獨立判斷,並徵詢合適的專業顧問意見。本文件並不構成 DVP 及其關聯機構就任何證券、金融工具或其他投資產品所作出之買賣要約或要約邀請;亦不構成任何投資、會計、法律或稅務意見。本文件內容亦不得視為向任何個別人士提供的投資建議、要約或招攬。投資本文件提及之任何產品均會涉及不同程度之各類風險,當中包括信貸風險、市場風險、流通性風險、法律風險、跨司法管轄區風險、外匯風險,以及電子交易、杠杆產品交易帶來之其他風險。投資本身附帶風險,投資未必能夠取回全部本金。投資產品價格或會出現大幅波動,可升可跌,甚至可能變得毫無價值;買賣投資產品有機會招致損失而非賺取收益。本文件任何內容,均非按閱覽人士的個人情況而編制的個性化會計、法律、監管、稅務、財務或其他專業意見。在投資任何產品前,閣下應諮詢本身的財務、法律、稅務或其他專業顧問,充分理解相關風險,並評估閣下是否適合承擔該等風險。文中對任何投資產品所作之全部描述,均受該投資產品本身的條款及條件所約束;如屬適用情況,亦同時受招股說明書或該投資產品隨附之相關檔規限。在適用法例及規例容許的最大範圍內,DVP、DVFO 及其關聯機構,概不會就任何人士因倚賴本文件所載任何資訊、意見、預測或估值而作出或不作出行動所引致的任何損失或損害承擔責任,不論有關損失或損害以何種方式產生。本文件及其內容只擬供香港《證券及期貨(專業投資者)規則》(第 571D 章)所界定的專業投資者閱覽。本文件及其內容並未經過香港證券及期貨事務監察委員會審核。
- 上一篇: 家庭真正的底氣,藏在六份隱形資產裏2026-10-09
- 下一篇: 德輔視野 | AI 變現加速落地,硬件才是算力時代的壓艙石2026-10-06