摘要
全球稅務資訊交換體系正經曆重要升級。CRS 2.0(共同彙報標準) 將加密資產、央行數字貨幣等納入申報範圍,CARF(加密資產申報框架)則構建了加密資產專屬監管框架。對持有跨境資產的企業與個人而言,理解這一變化的節奏與邊界已成為必修課。
一、CRS 2.0 的核心變化:向數字資產延伸
CRS(共同彙報標準)自2014年推出以來,已成為全球跨境金融帳戶資訊交換的基礎標準。中國自2018年起與100餘個國家和地區完成資訊交換。CRS 2.0並非技術性修補,OECD(經濟合作與發展組織)於2023年發佈的修訂版將特定電子貨幣產品、央行數字貨幣及加密資產衍生品納入申報體系,過去依賴數字錢包進行跨境配置的方式將面臨更高透明度。同時,盡調標準收緊,金融機構需交叉核驗客戶自我證明並強制收集稅務識別號碼,資訊存疑的帳戶可能面臨限制或整改。
二、CARF:加密資產的專屬監管框架
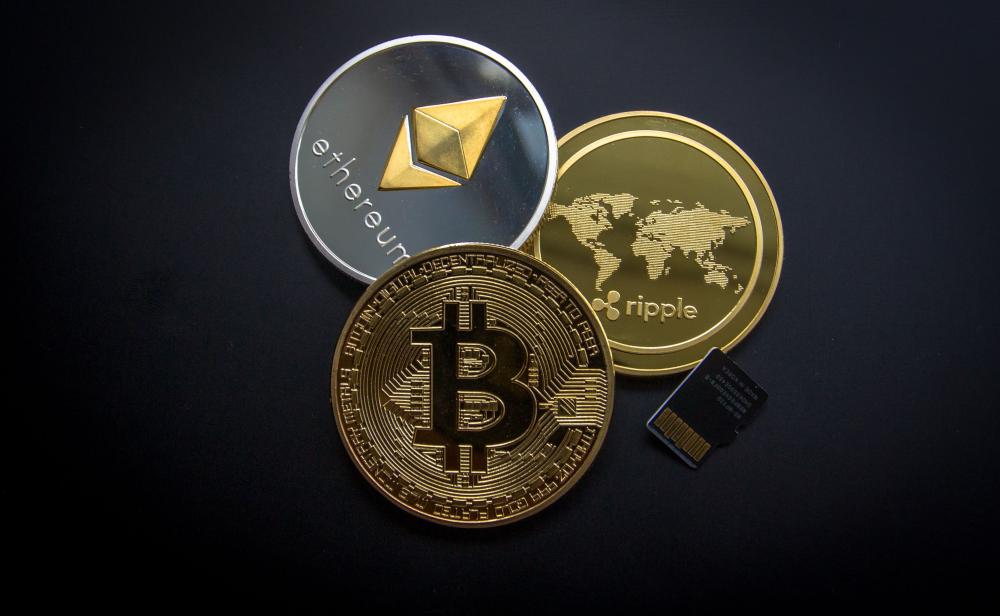
CARF(加密資產申報框架)是為加密資產量身打造的資訊交換標準。其申報主體涵蓋加密貨幣交易所、託管錢包服務商及經紀商等。需申報的交易包括法幣與加密資產兌換、加密資產互換及跨平臺轉移。服務商須收集用戶稅務居民身份及識別號碼,確保每筆交易對應具體納稅義務人。
三、香港的實施節奏:分階段推進
香港在落實OECD標準方面保持積極節奏。根據官方公佈的相關安排:
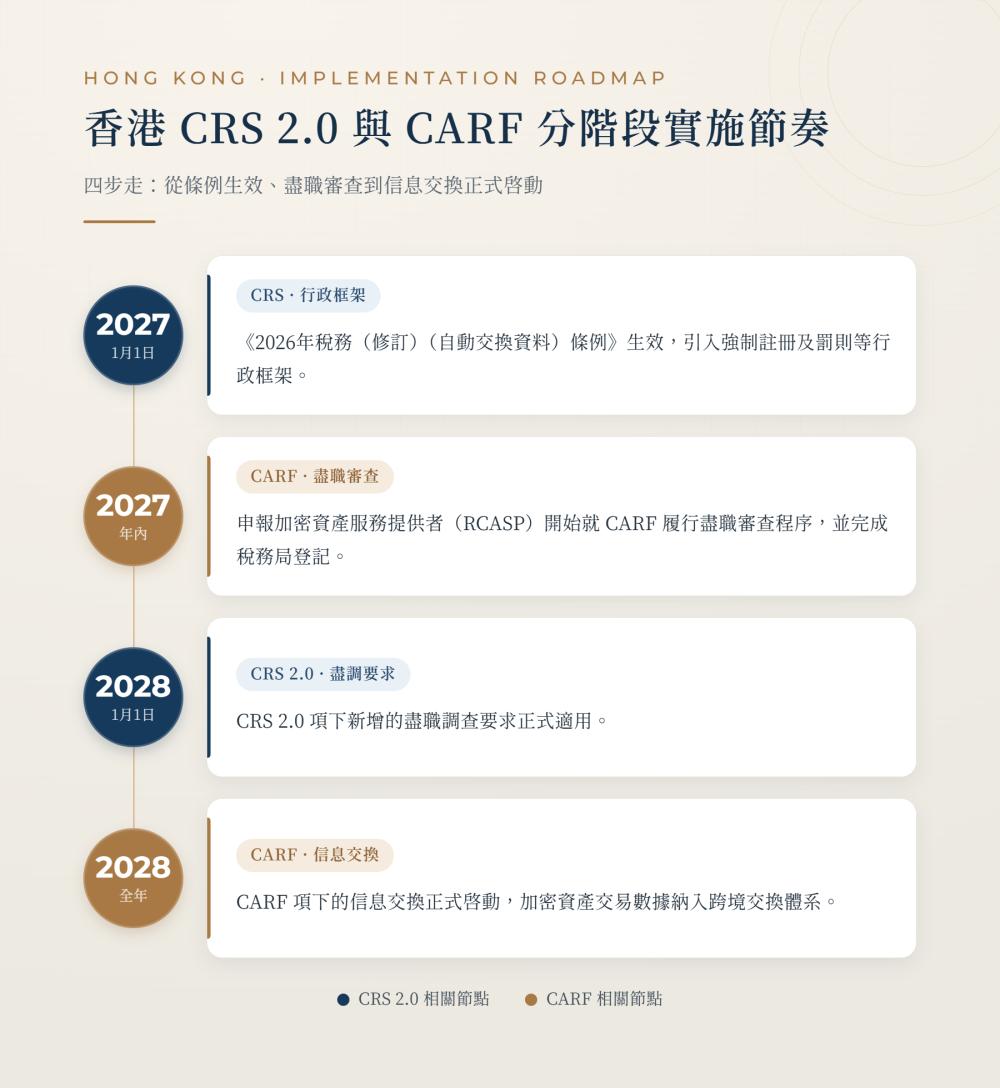
注: 上述安排以《2026年稅務(修訂)(自動交換資料)條例》(CRS行政框架,2026年6月26日刊憲)及《2026年稅務(修訂)(加密資產申報框架及經修訂的共同彙報標準)條例草案》(CARF+CRS 2.0,2026年5月22日刊憲)獲立法會通過為前提。
四、值得關注的資產邊界
並非所有資產都自動進入交換範圍。現行規則下,境外銀行帳戶、證券持倉、具有現金價值的保險、離岸信託受益權及2028年起的加密資產交易數據會被交換;海外實物房產、黃金珠寶、藝術品及個人直接持有的非上市公司股權暫不直接交換。
離岸信託的穿透規則尤其值得關注。多數家族信託因被動收入占比較高,可能被歸類為“消極非金融機構”,須識別並報送委託人、受益人及實際控制人資訊。2026年7月24日,中國財政部與稅務總局聯合發佈的《關於離岸信託個人所得稅有關事項的公告》(財政部 稅務總局公告2026年第21號),進一步明確了“穿透式”徵稅的規則框架。
五、合規節奏的把握:從理解到有序安排
CRS 2.0與CARF的落地是漸進過程,香港的分階段安排為市場留出了適應窗口。實務層面,建議優先梳理現有跨境架構的申報義務、確認稅務居民身份一致性,並完善稅務識別號碼等資訊。
對於涉及加密資產的投資者,瞭解CARF項下服務商的申報範圍,有助於評估自身資產的資訊可見度。
全球稅務透明化方向已較為清晰,但各司法管轄區執行細則仍存差異。保持對規則變化的持續關注,或許比急於做出重大調整更為務實。
免責聲明
本文件所載資料基於公開可得資訊編制。des Voeux Partners Limited(下稱「DVP」)於撰寫本文件,以及 des Voeux Family Office Limited(下稱「DVFO」)於轉載本文件之時,均已採取合理審慎措施,務求檔所載資訊準確客觀。但 DVP 及 DVFO並不會就本文件所載資料(包括文中提及之任何估值)的準確性或完整性作出任何陳述或保證,亦未有就有關資料進行獨立核實。DVP 亦不就本文件用於任何特定用途時是否足夠、完備或合適作出任何陳述或保證。本文件僅就近期經濟及市場發展作出宏觀概述,只供市場推廣及參考之用。本文件並非投資研究報告,亦不應被視作投資研究。編制本文件並無遵從旨在保障投資研究獨立性之法例規定,亦不受禁止搶先交易之相關規則所規限。除另有注明外,本文件所載資料來源為 DVP,文中表達之意見為作者於撰寫當日之觀點,可能隨時變化,恕不另行通知。檔內提及之任何預測、估算或目標只作參考,並不保證必定能夠實現。DVP、報告署名之實體及作者,概不會就該等預測、估算或目標未能達成承擔任何責任。倘若本文件之中、英文版本出現歧義,以英文版本為准。任何人士不應單憑本文件之內容作出投資或其他決定。所有相關決定應基於閣下獨立判斷,並徵詢合適的專業顧問意見。本文件並不構成 DVP 及其關聯機構就任何證券、金融工具或其他投資產品所作出之買賣要約或要約邀請;亦不構成任何投資、會計、法律或稅務意見。本文件內容亦不得視為向任何個別人士提供的投資建議、要約或招攬。投資本文件提及之任何產品均會涉及不同程度之各類風險,當中包括信貸風險、市場風險、流通性風險、法律風險、跨司法管轄區風險、外匯風險,以及電子交易、杠杆產品交易帶來之其他風險。投資本身附帶風險,投資未必能夠取回全部本金。投資產品價格或會出現大幅波動,可升可跌,甚至可能變得毫無價值;買賣投資產品有機會招致損失而非賺取收益。本文件任何內容,均非按閱覽人士的個人情況而編制的個性化會計、法律、監管、稅務、財務或其他專業意見。在投資任何產品前,閣下應諮詢本身的財務、法律、稅務或其他專業顧問,充分理解相關風險,並評估閣下是否適合承擔該等風險。文中對任何投資產品所作之全部描述,均受該投資產品本身的條款及條件所約束;如屬適用情況,亦同時受招股說明書或該投資產品隨附之相關檔規限。在適用法例及規例容許的最大範圍內,DVP、DVFO 及其關聯機構,概不會就任何人士因倚賴本文件所載任何資訊、意見、預測或估值而作出或不作出行動所引致的任何損失或損害承擔責任,不論有關損失或損害以何種方式產生。本文件及其內容只擬供香港《證券及期貨(專業投資者)規則》(第 571D 章)所界定的專業投資者閱覽。本文件及其內容並未經過香港證券及期貨事務監察委員會審核。
- 上一篇: 《對外投資管理辦法》更新,將如何影響海外資產配置2026-10-26
- 下一篇: 德輔視野 | 腦機接口加速邁向商業化,解碼萬億級醫療市場的投資新藍海2026-10-21