同樣的出海敘事,為什麼日本消費企業能夠維持盈利與股價的長紅?
除了宏觀層面的再通脹因素,更關鍵的原因有兩個。
談之前,我們首先要知道消費企業的收入和盈利來自於兩塊- 老店的同店銷售和新店擴張帶來的新增收入和損失。
回到中日的對比
1. 日本企業追求單店效應,不盲目擴張搶地盤。努力做到開一家成一家,轉化成為新的盈利而不是損失。
2. 選擇長期的底層定位(不過時的基本款,性價比,低欲望風),而不是短期的潮流和故事。
這種慢的選擇,反而令到老店銷售穩定向上,而新店在本土和海外帶來額外的增長,從而轉化為公司盈利的持續修復。所以迷失的30年中也可以誕生這些能夠穿越周期值得投資的企業。
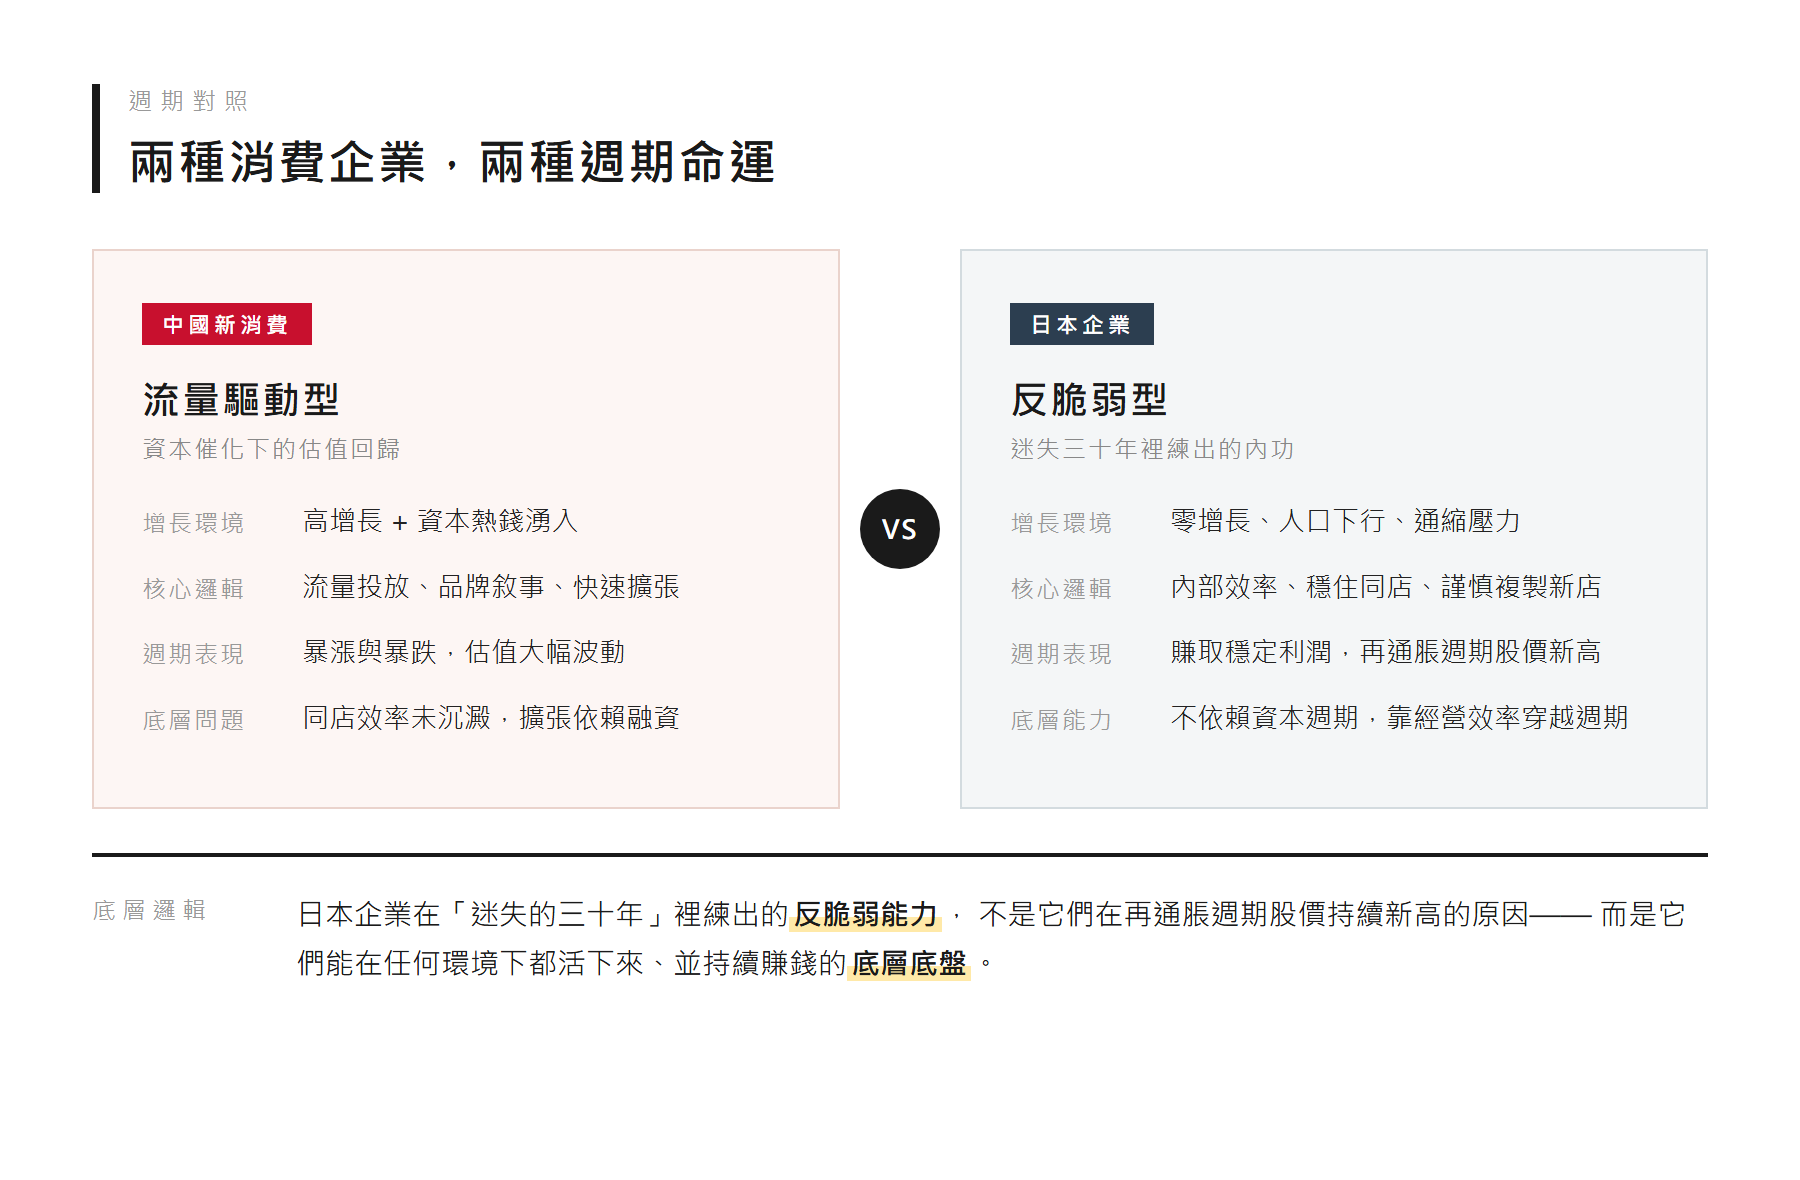
總結下來,中國新消費品牌的300% 暴漲與 60% 暴跌,反映的是“流量驅動型”企業在資本催化下的宿命——當故事講完、同店增長失速時,估值便會慘烈回歸。
而日本企業在“迷失30年”中學會的,是在零增長環境下如何靠提高內部效率、穩住老店同店、謹慎復制新店來賺取“帶血的利潤”。這種在逆境中鍛煉出來的反脆弱能力,正是它們在全球再通脹與日元資產重估周期中,股價能夠不斷創下新高的底層邏輯。
日本企業不盲目擴張,源於對新店審查的極度嚴苛。本土市場飽和、人工與租金高昂,倒逼企業在本土就練就極強的單店盈利模型。以優衣庫為例,其海外擴張是將店鋪運營的標準化流程(從陳列、服務到庫存周轉)複製到全球,將新店初期的“損失期”縮到最短。
反觀部分中國新消費品牌,高度依賴加盟商快速鋪開,市場飽和或熱度退去後,加盟商無利可圖,容易引發連鎖反應。
2. “底層定位”的背後:跨越週期的供應鏈
優衣庫的基本款、無印良品的低欲望風,在財務上的優勢是極低的滯銷風險與供應鏈議價權。HEATTECH、AIRism等技術面料可以賣十年、二十年,供應鏈不需要為追趕短期潮流頻繁更換模具或面料,單一品類採購成本得以壓到最低,毛利率保持穩定。而帶有強潮流屬性或情緒價值屬性的品類,一旦消費者審美疲勞或消費信心波動,同店銷售就會面臨顯著壓力。
3. 出海的本質差異:在地化 vs. 流量收割
日本品牌的出海是長期主義的。無印良品和優衣庫進入歐美或東南亞市場時,會花數年調整尺碼、版型,與當地設計師合作,將品牌融入當地中產生活方式。而部分中國品牌的出海,很大程度上是為了撐起國內飽和後的估值想像空間。初期靠新鮮感和海外華人紅利迎來爆發,但當需要進入當地主流文化、面對跨國合規與本土化運營時,往往後勁不足。
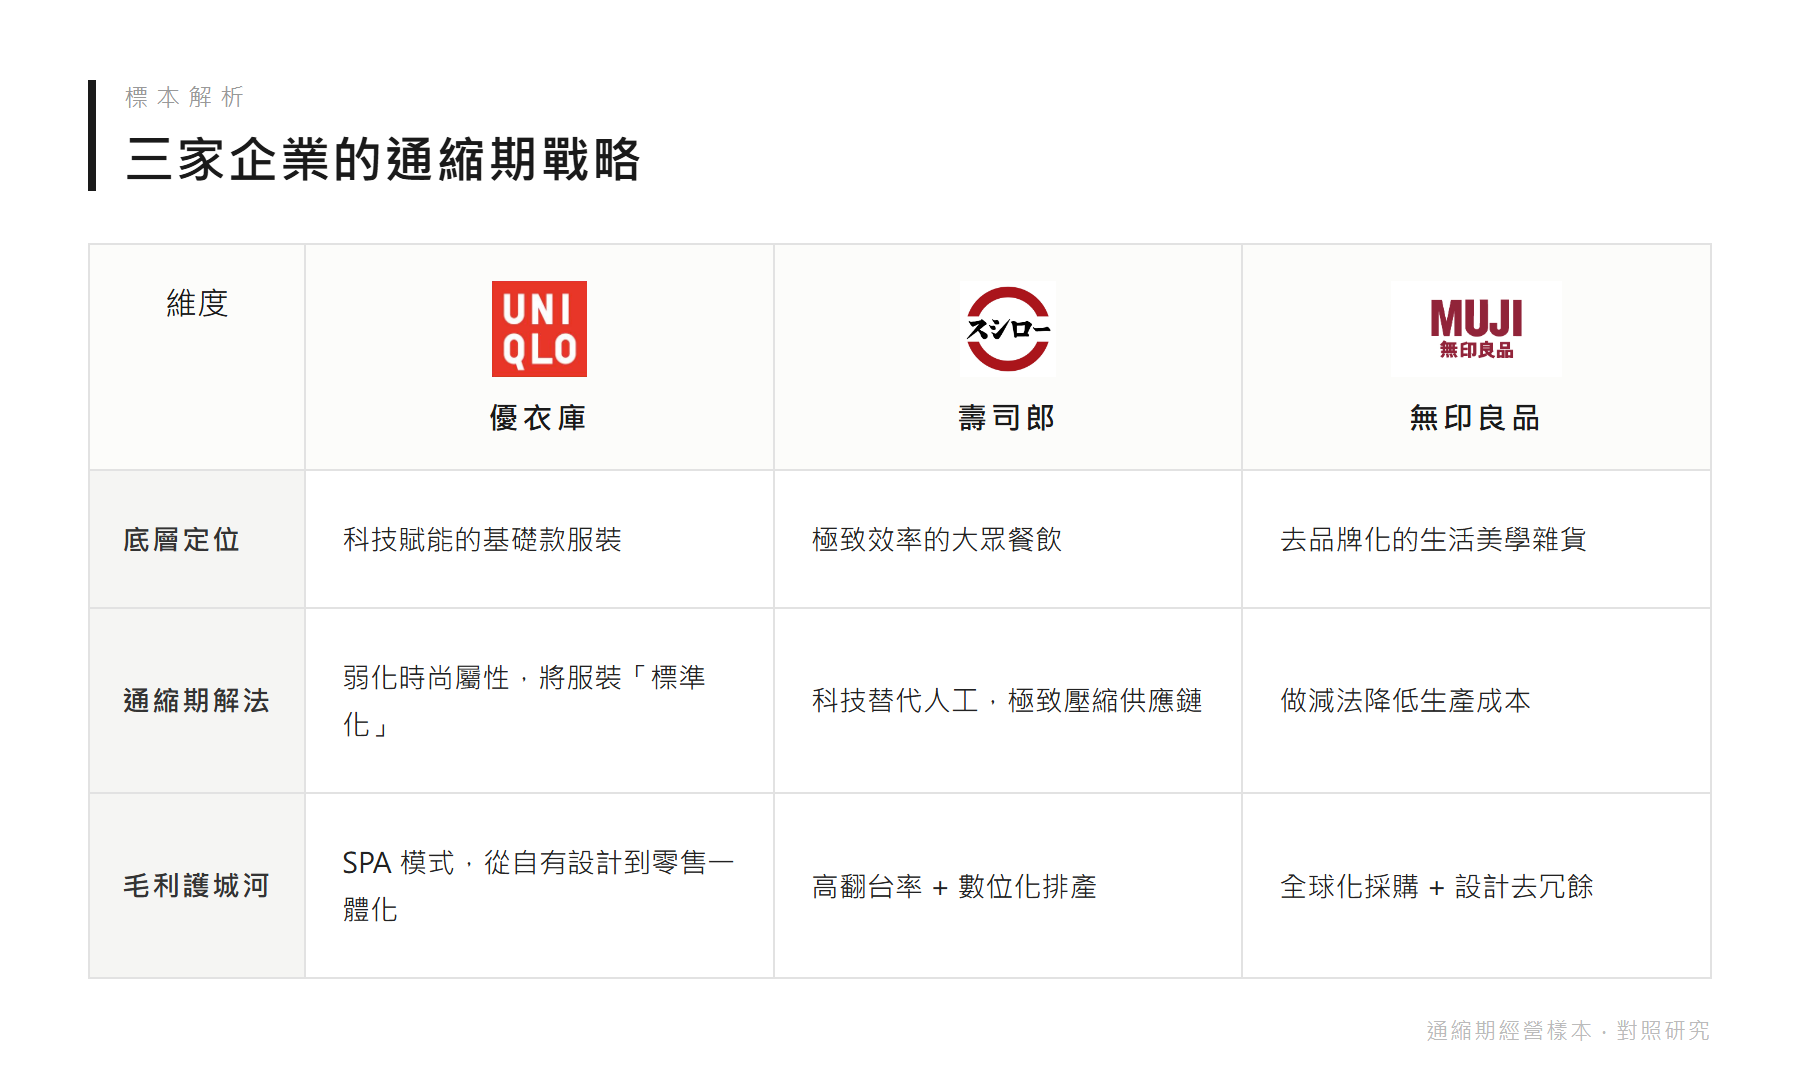
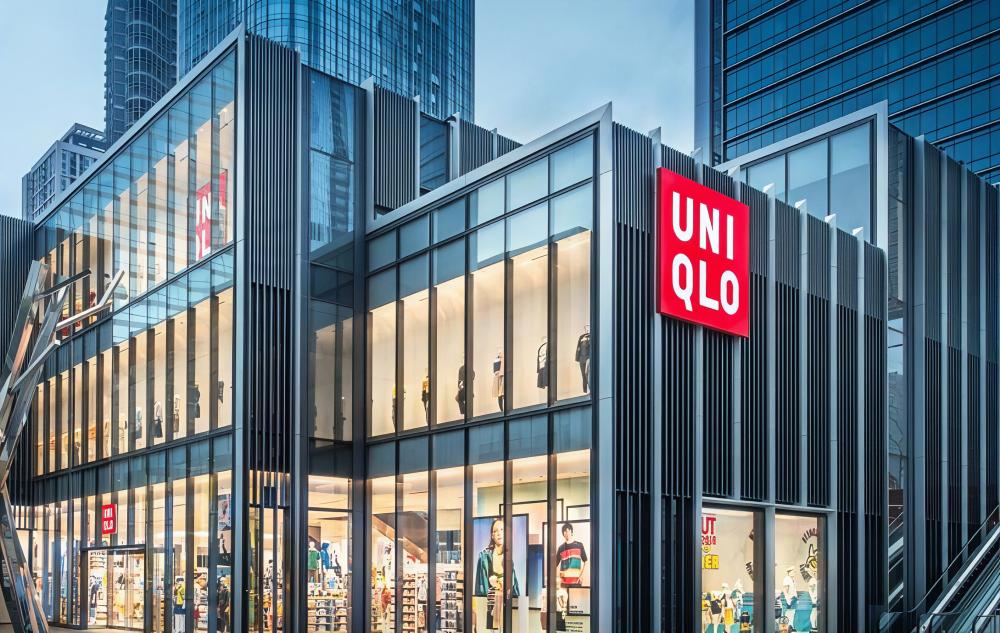
· 優衣庫的核心是對抗服裝流行週期的資產化改造。
70%以上款式為長青款,生命週期長,極大降低了時尚錯判帶來的清倉損耗。通過與材料巨頭合作,用“保暖”“速幹”等功能定義產品,讓消費者感知到功能價值超越價格。SPA模式控制從原料到終端的每一步,實現成本壁壘。
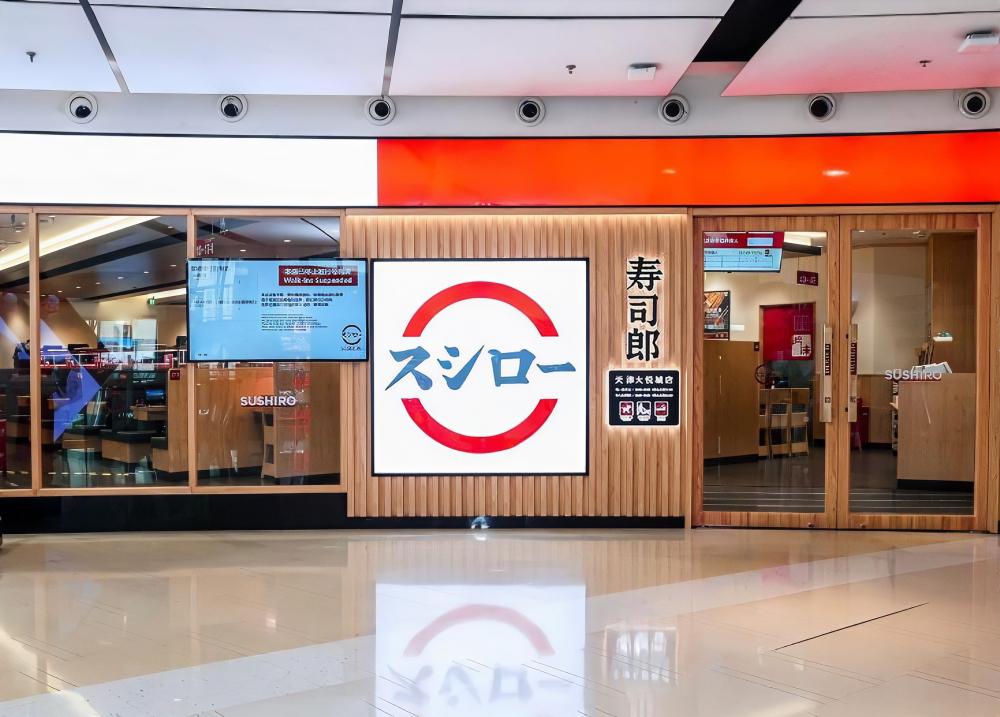
· 壽司郎是精密工業工程在餐飲業的投射。
IC晶片回轉盤、自動捏飯機、觸摸屏點餐,將廢棄率控制在極低水準。全球直采與自有物流將食材成本率保持在行業較高水準,終端以“每盤100日元”擊穿消費者心智。在家庭預算收緊時,成為中產家庭的“下館子平替”。
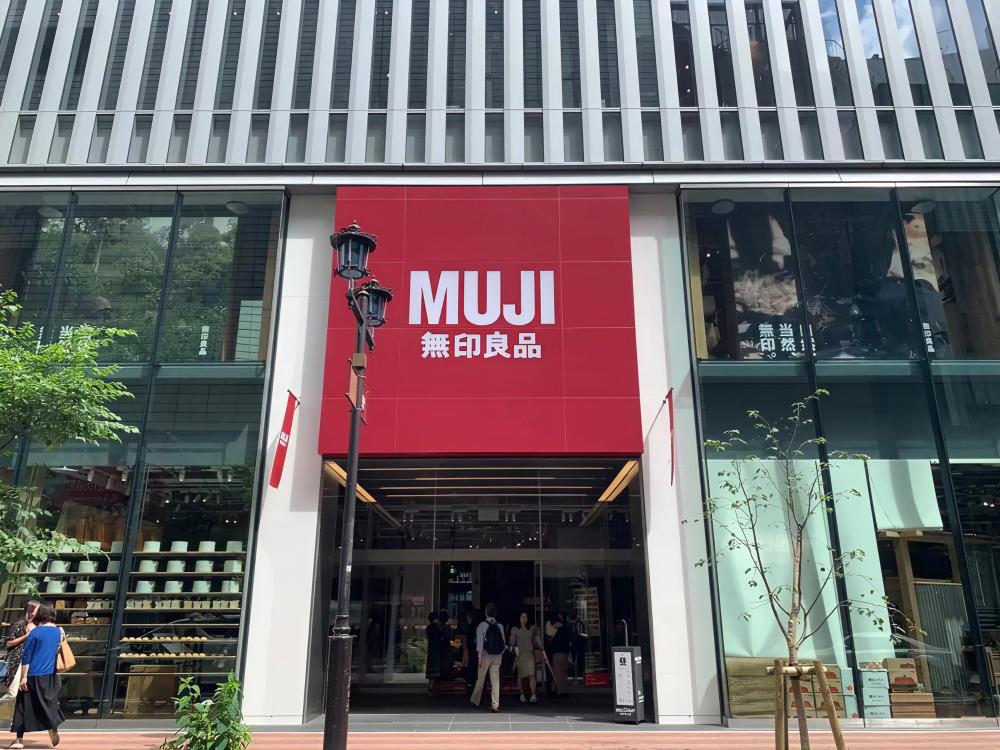
· 無印良品的核心邏輯是去虛榮化。
取消不必要的包裝、拒絕品牌Logo、保留材質原色,將包裝和加工成本降到最低。通過全球採購優質替代原料,為消費者提供一種“有尊嚴的簡約生活方式”。從文具到家居到食品,構建低欲望時代的完整生活閉環,提高複購頻次。
免責聲明
本文件所載資料基於公開可得資訊編制。des Voeux Partners Limited(下稱「DVP」)於撰寫本文件,以及 des Voeux Family Office Limited(下稱「DVFO」)於轉載本文件之時,均已採取合理審慎措施,務求檔所載資訊準確客觀。但 DVP 及 DVFO並不會就本文件所載資料(包括文中提及之任何估值)的準確性或完整性作出任何陳述或保證,亦未有就有關資料進行獨立核實。DVP 亦不就本文件用於任何特定用途時是否足夠、完備或合適作出任何陳述或保證。本文件僅就近期經濟及市場發展作出宏觀概述,只供市場推廣及參考之用。本文件並非投資研究報告,亦不應被視作投資研究。編制本文件並無遵從旨在保障投資研究獨立性之法例規定,亦不受禁止搶先交易之相關規則所規限。除另有注明外,本文件所載資料來源為 DVP,文中表達之意見為作者於撰寫當日之觀點,可能隨時變化,恕不另行通知。檔內提及之任何預測、估算或目標只作參考,並不保證必定能夠實現。DVP、報告署名之實體及作者,概不會就該等預測、估算或目標未能達成承擔任何責任。倘若本文件之中、英文版本出現歧義,以英文版本為准。任何人士不應單憑本文件之內容作出投資或其他決定。所有相關決定應基於閣下獨立判斷,並徵詢合適的專業顧問意見。本文件並不構成 DVP 及其關聯機構就任何證券、金融工具或其他投資產品所作出之買賣要約或要約邀請;亦不構成任何投資、會計、法律或稅務意見。本文件內容亦不得視為向任何個別人士提供的投資建議、要約或招攬。投資本文件提及之任何產品均會涉及不同程度之各類風險,當中包括信貸風險、市場風險、流通性風險、法律風險、跨司法管轄區風險、外匯風險,以及電子交易、杠杆產品交易帶來之其他風險。投資本身附帶風險,投資未必能夠取回全部本金。投資產品價格或會出現大幅波動,可升可跌,甚至可能變得毫無價值;買賣投資產品有機會招致損失而非賺取收益。本文件任何內容,均非按閱覽人士的個人情況而編制的個性化會計、法律、監管、稅務、財務或其他專業意見。在投資任何產品前,閣下應諮詢本身的財務、法律、稅務或其他專業顧問,充分理解相關風險,並評估閣下是否適合承擔該等風險。文中對任何投資產品所作之全部描述,均受該投資產品本身的條款及條件所約束;如屬適用情況,亦同時受招股說明書或該投資產品隨附之相關檔規限。在適用法例及規例容許的最大範圍內,DVP、DVFO 及其關聯機構,概不會就任何人士因倚賴本文件所載任何資訊、意見、預測或估值而作出或不作出行動所引致的任何損失或損害承擔責任,不論有關損失或損害以何種方式產生。本文件及其內容只擬供香港《證券及期貨(專業投資者)規則》(第 571D 章)所界定的專業投資者閱覽。本文件及其內容並未經過香港證券及期貨事務監察委員會審核。
- 上一篇: 直擊香港金融科技周,金融賦能與財富新局2026-11-03
- 下一篇: 香港家辦免稅清單擴容,你的黃金和數字資產能省稅了2026-11-02