站在當前節點,市場開始探討這是否提供了一個風險收益比相對占優的觀察窗口。結合近期行業基本面,我們從三個維度剖析當前的市場擔憂是否已經見頂。
一、政策擾動:數據中心建設只是延後,而非取消
市場此前擔憂,海外部分核心選區政策風向的轉變,可能會嚴重打壓AI基礎設施建設,進而影響整個產業鏈的業績。
但從產業鏈調研來看,這種擔憂可能存在過度反應:
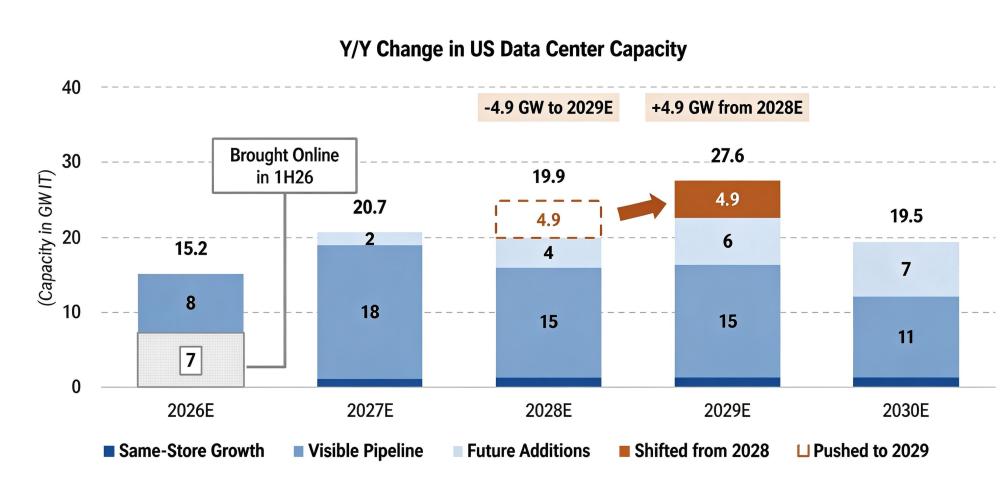
- 首先,2027年的數據中心建設規劃不受影響,因為2026年的專案多已審批完畢。
- 其次,即便部分區域審批節奏放緩,很大程度上只是將2028年的部分需求順延至2029年,並未改變總需求向上的趨勢。
- 第三,受本土政策環境、高融資成本及電力供應短缺等因素影響,美國本土的數據中心建設正呈現出向歐洲、東南亞等地區轉移的趨勢。
二、宏觀利率:加息更偏向預防性應對,而非長週期起點
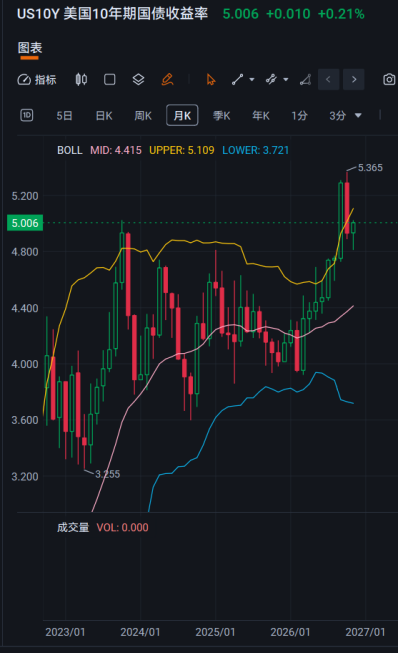
近期,即便最鷹派的美聯儲官員表態,也認為加息幅度難以達到150-200個基點。疊加油價回落,美國10年期國債收益率已從高點5.4%回落至5%或以下。
從宏觀流動性來看,加息大概率不會演變成一個大週期,更不太可能成為刺破AI產業趨勢的核心因素,因為AI應用爆發帶來的底層算力需求依然強勁。
三、公司治理:管理層個人事件的長尾影響有限
該算力巨頭擁有成熟的核心技術和現代企業管理制度。其管理體系早已擺脫了單一自上而下的架構,即便管理層的個人色彩強烈,市場目前也大概率已經對此次風波的最壞情況進行了定價。若管理層繼續留任,預計公司在輿論層面不久後即可走出風波。
四、業績確定性與估值吸引力
經歷暴跌後,該龍頭的遠期市盈率(Forward P/E)已回落至12倍(基於2027年預期盈利),匹配其超過50%的行業淨利潤複合增長率(CAGR),PEG指標遠小於1,從估值角度來看具備較高的安全邊際。
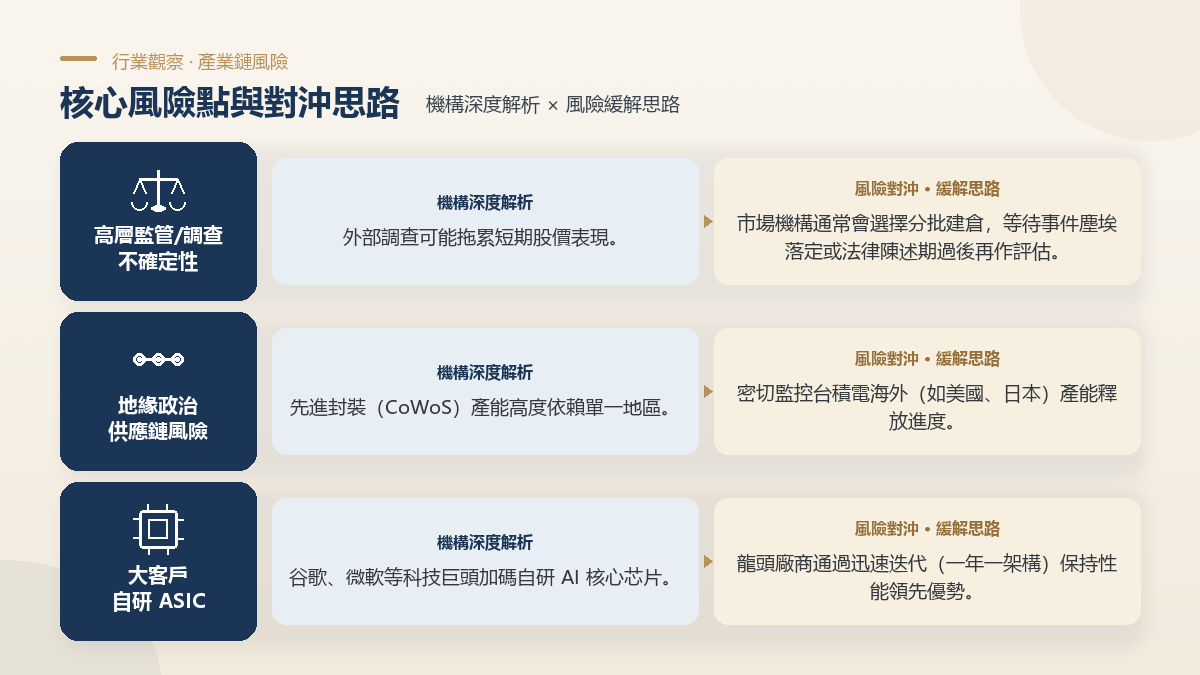
在內地合規語境下,我們不提供任何具體的操作建議,但投資者在構建全球資產配置策略時,通常會參考以下機構視角的風險應對框架:
總結
基本面來看,AI算力產業鏈的底層需求依然強勁。短期的宏觀擾動和情緒殺跌,往往為長期投資者提供了重新審視核心資產估值與未來增長的窗口。在市場波動中,保持理性的判斷與科學的倉位管理,往往比單純的預測更為重要。
免責聲明
本文件所載資料基於公開可得資訊編制。des Voeux Partners Limited(下稱「DVP」)於撰寫本文件,以及 des Voeux Family Office Limited(下稱「DVFO」)於轉載本文件之時,均已採取合理審慎措施,務求檔所載資訊準確客觀。但 DVP 及 DVFO並不會就本文件所載資料(包括文中提及之任何估值)的準確性或完整性作出任何陳述或保證,亦未有就有關資料進行獨立核實。DVP 亦不就本文件用於任何特定用途時是否足夠、完備或合適作出任何陳述或保證。本文件僅就近期經濟及市場發展作出宏觀概述,只供市場推廣及參考之用。本文件並非投資研究報告,亦不應被視作投資研究。編制本文件並無遵從旨在保障投資研究獨立性之法例規定,亦不受禁止搶先交易之相關規則所規限。除另有注明外,本文件所載資料來源為 DVP,文中表達之意見為作者於撰寫當日之觀點,可能隨時變化,恕不另行通知。檔內提及之任何預測、估算或目標只作參考,並不保證必定能夠實現DVP、報告署名之實體及作者,概不會就該等預測、估算或目標未能達成承擔任何責任。倘若本文件之中、英文版本出現歧義,以英文版本為准。任何人士不應單憑本文件之內容作出投資或其他決定。所有相關決定應基於閣下獨立判斷,並徵詢合適的專業顧問意見。本文件並不構成 DVP 及其關聯機構就任何證券、金融工具或其他投資產品所作出之買賣要約或要約邀請;亦不構成任何投資、會計、法律或稅務意見。本文件內容亦不得視為向任何個別人士提供的投資建議、要約或招攬。投資本文件提及之任何產品均會涉及不同程度之各類風險,當中包括信貸風險、市場風險、流通性風險、法律風險、跨司法管轄區風險、外匯風險,以及電子交易、杠杆產品交易帶來之其他風險。投資本身附帶風險,投資未必能夠取回全部本金。投資產品價格或會出現大幅波動,可升可跌,甚至可能變得毫無價值;買賣投資產品有機會招致損失而非賺取收益。本文件任何內容,均非按閱覽人士的個人情況而編制的個性化會計、法律、監管、稅務、財務或其他專業意見。在投資任何產品前,閣下應諮詢本身的財務、法律、稅務或其他專業顧問,充分理解相關風險,並評估閣下是否適合承擔該等風險。文中對任何投資產品所作之全部描述,均受該投資產品本身的條款及條件所約束;如屬適用情況,亦同時受招股說明書或該投資產品隨附之相關檔規限。在適用法例及規例容許的最大範圍內,DVP、DVFO 及其關聯機構,概不會就任何人士因倚賴本文件所載任何資訊、意見、預測或估值而作出或不作出行動所引致的任何損失或損害承擔責任,不論有關損失或損害以何種方式產生。本文件及其內容只擬供香港《證券及期貨(專業投資者)規則》(第 571D 章)所界定的專業投資者閱覽。本文件及其內容並未經過香港證券及期貨事務監察委員會審核。
- 上一篇: 離岸信託補稅“成績單”出爐:合規窗口正在實質性關閉2026-11-12
- 下一篇: 當狂熱褪去,雙十一的儀式感換了模樣2026-11-09